Наличие бесплатных предложений для новых клиентов;
Условия по ставке, лимитам, срокам;
Наличие выгодных адекватных программ лояльности и промо, рост лимитов, долгосрочные тарифы (разнообразие) продуктов;
Наличие уникального предложения, дополнительных сервисов, инновационность продукта.
Удобство и простота оформления, работа кабинета, скорость обработки
Насколько быстро можно получить деньги, соответствует ли реальное время получения денег заявленному компании;
Насколько большая анкета и количество личных данных необходимо;
Необходимость дополнительно загружать документы, фото, принимать звонки;
Работа ночью/круглосуточно;
Широкий выбор способов получения/погашения.
Надежность компании и подводные камни ДО (платные услуги, страховка, галочки)
Навязывание доп услуг и страховок: возможность оформить заявку без доп услуг (отключаемые/неотключаемые), количество услуг и стоимость, маскировка под интерфейс;
Прозрачность договора, полное раскрытие всех последующих комиссий и платных услуг до подписания договора;
Соответствие информации на сайте (промо акций, рекламных слоганов и баннеров) реальным условиям договора, актуальность информации;
Обработка запросов на отказ от доп. услуги и возражений.
Надежность компании и подводные камни ПОСЛЕ (проблемы с оплатой, слив ПД)
Передача МФО персональных данных заемщика после отказа или независимо от решения (спам после отказа смс и звонками);
Наличие комиссий при получении/погашении займа;
Спам (звонки) МФО через известные контактные данные с предложениями, ссылками на партнеров;
Возможность отписаться от уведомлений и отозвать персональные данные;
Сложности (препятствия) погашения, досрочного погашения, продления;
Проблемы с внесением данных в БКИ о закрытии займа.
Поддержка, работа с задолженностью, репутация в интернете
Готовность поддержки решать проблему клиента;
Скорость ответа и количество каналов связи;
Как выстроена работа с должником;
Присутствует ли хамство или негатив в работе с операторами, поддержкой, службой взыскания;
Наличие действующих аккаунтов в соцсетях, открытость и прозрачность компании;
Общая репутация компании в интернете на основании отзывов и комментариев, работы поддержки.
Что означает цифра в рейтинге Финдозор
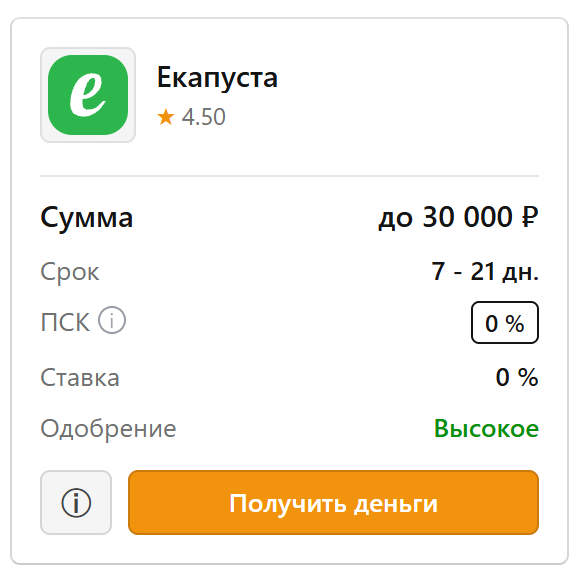
От 5 до 4 баллов — компании, которые можно считать лучшими в рейтинге. Оптимальный выбор, минимум недостатков и «подводных камней». Таких компаний в рейтинге немного и их можно смело рекомендовать к ознакомлению.
Екапуста — пример высокого рейтинга Финдозор
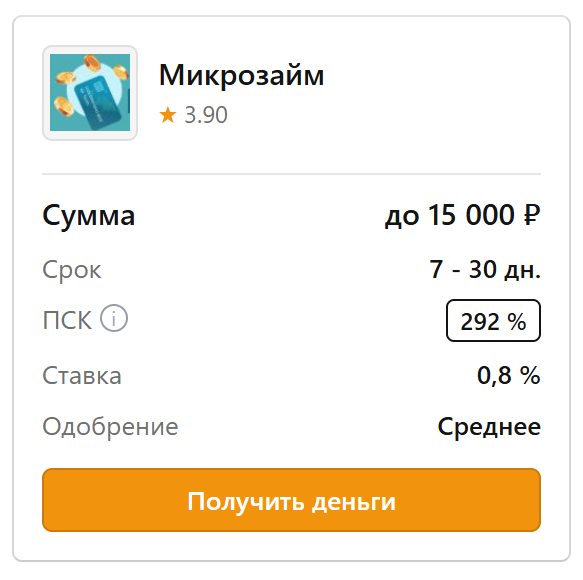
От 4 до 3,5 баллов — компании среднего уровня. Самая представительная группа. Набор характеристик у разных компаний сильно отличается. Как минимум есть 1-2 серьезных минуса (проблемы). Выбор займов из данного списка должен строиться на основе индивидуальных требований. Требуется внимательное изучение всех минусов и плюсов перед оформлением.
Микрозайм — пример среднего рейтинга Финдозор
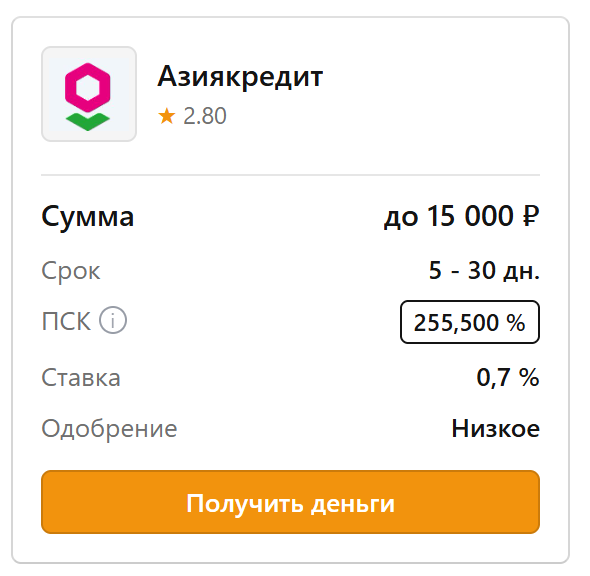
Все, что ниже 3,5 баллов — на основании собранной информации и субъективного представления данных, мы не рекомендуем обращаться в компании с рейтингом ниже 3,5 баллов из-за большого количества негативных факторов и потенциальных проблем, которых может оказаться больше чем положительных факторов.
Азиякредит — пример низкого рейтинга Финдозор
Отдельно стоит упомянуть кредитных брокеров, которые тоже участвуют в списке. Оценка у брокеров начинается от трех баллов и ниже и основывается на том, являются ли платными услуги брокера, насколько сложно отписаться от услуг и субъективная польза, которую можно получить от брокера (получение релевантного предложения при минимально количестве затрат времени, а не просто спам всеми предложениями или другими брокерами).
Источники информации
Официальные сайты финансовых организаций (МФК, МКК, банки, ломбарды)
Коммерческие страницы услуг, тарифов;
Информационные страницы (раздел справки, FAQ);
Официальные документы: примеры договоров, политика обработки персональных данных, дополнительные соглашения;
Информация, разделы и документы в личном кабинете.
Официальные аккаунты финансовых организаций в соцсетях и мессенджерах
Вконтакте;
Facebook;
Одноклассники;
Телеграм;
Twitter.
UGC-площадки, социальные сети, публичные и закрытые чаты
Мы используем только проверенные площадки на которых публикуются реальные отзывы и реальный опыт пользователей.
Критерии достоверного контента
В своих обзорах мы руководствуемся
факт-чекингом,
это значит что любое утверждение, которое мы принимаем во вниманием должно быть проверено или обосновано. Если это личный опыт — то он должен быть подтвержден фактами: скриншотами, документами, ссылками либо конкретными цифрами. Публикации не содержащие конкретику, либо содержащие субъективное мнение без аргументации, подаваемое в сугубо положительном или негативном ключе с утверждениями, которые нельзя проверить — мы относим к недостоверной и непроверенной информации.
Отдельное внимание мы уделяем публикации мотивированных (заказных) комментариев, отзывов, которые пишутся и размещаются по заказу выгодоприобретателя (владельца сайта или бренда) с целью повысить рейтинг компании или манипулировать поисковыми системами. Какие нарушения влекут за собой публикации фейковых и платных отзывов:
Контент не соответствующий действительности (заведомо ложный контент);
Устаревший и неактуальный контент, содержащий ошибки, которые могут повлиять на действия пользователя;
Введение в заблуждение пользователей — прямое или косвенное;
Выдача себя за другое лицо — публикация отзыва посторонним лицом, не имеющим отношение к сути отзыва или сообщения;
Конфликт интересов, когда положительные отзывы публикуются на свою компанию, а отрицательные — на компании конкурентов с целью понизить рейтинг;
Мы игнорируем и отмечаем любой подозрительный контент, который может быть отнесен к категории фейкового, написанный на заказ, людьми не имеющими к содержанию отзыва никакого отношения в целях манипуляции мнением.